


30대 구매액 68.9% 늘어…전체 젤리는 하리보, 저당·제로는 롯데 ‘제로’ 선두
젤리 구매가 줄어드는 가운데 저당·제로 제품은 구매액과 구매건수가 모두 늘며 성장하고 있다.
주요 유통채널의 젤리 구매 추정액이 전년 대비 12.3% 감소한 반면, 저당·제로 젤리는 37.1% 증가했다. 달콤한 간식을 즐기면서 당 섭취 부담을 낮추려는 소비 흐름이 젤리 시장에서도 새로운 선택 기준으로 자리 잡는 모습이다.
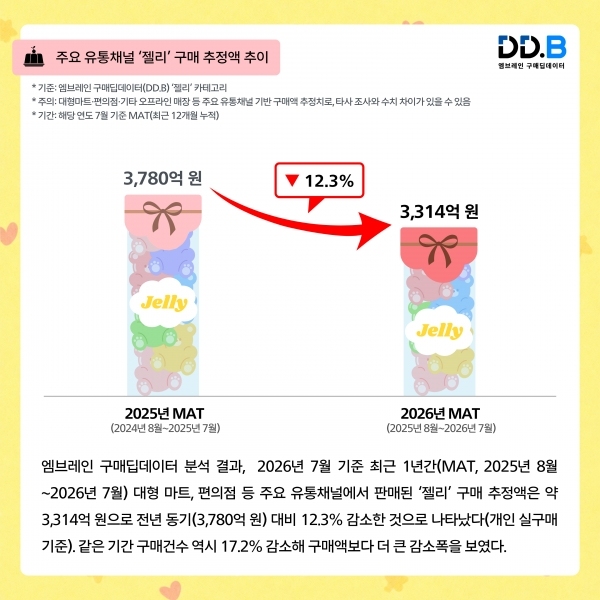
엠브레인 구매딥데이터(DD.B)의 패널 기반 영수증 데이터 분석에 따르면 올해 7월 기준 최근 12개월인 2025년 8월~2026년 7월 주요 유통채널의 젤리 구매 추정액은 약 3,314억 원이었다. 전년 동기 3,780억 원보다 12.3% 줄었으며, 구매건수는 17.2% 감소했다.
이 수치는 2만 명 패널의 영수증 데이터를 바탕으로 대형마트·편의점·기타 오프라인 매장 등 주요 유통채널에서의 개인 실구매를 추정한 값이다. 실제 유통사 공식 수치와는 집계 방식에 따라 차이가 있을 수 있다.
저당·제로 구매액 128억 원…구매건수 증가세 더 빨라
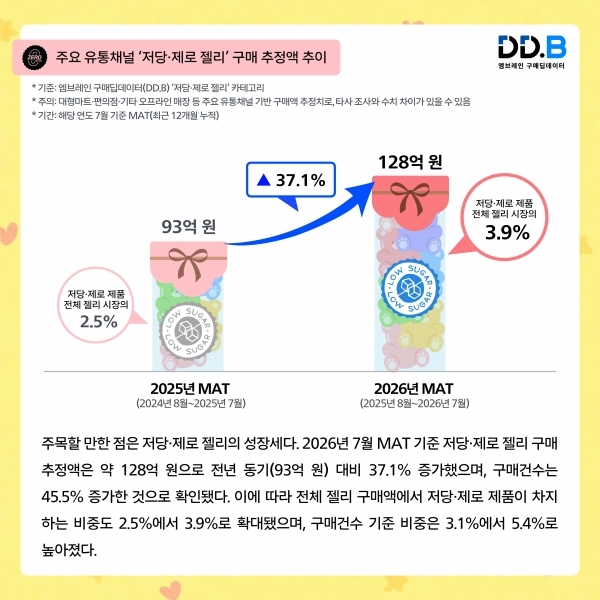
전체 젤리 구매가 위축된 상황에서도 저당·제로 제품은 성장세를 보였다. 같은 기간 저당·제로 젤리 구매 추정액은 약 128억 원으로, 전년 동기 약 93억 원보다 37.1% 증가했다. 구매건수는 45.5% 늘어 구매액보다 높은 증가율을 기록했다.
전체 젤리 구매액에서 저당·제로 제품이 차지하는 비중은 2.5%에서 3.9%로 확대됐다. 구매건수 기준 비중도 3.1%에서 5.4%로 높아졌다.
아직 전체 시장에서 차지하는 규모는 크지 않지만, 구매액과 구매건수가 함께 증가했다는 점이 주목된다. 전체 시장의 감소로 상대적 비중만 높아진 것이 아니라 저당·제로 제품 자체의 구매가 확대된 것이다.
30대 구매액 68.9% 증가…전 연령대로 소비 확산
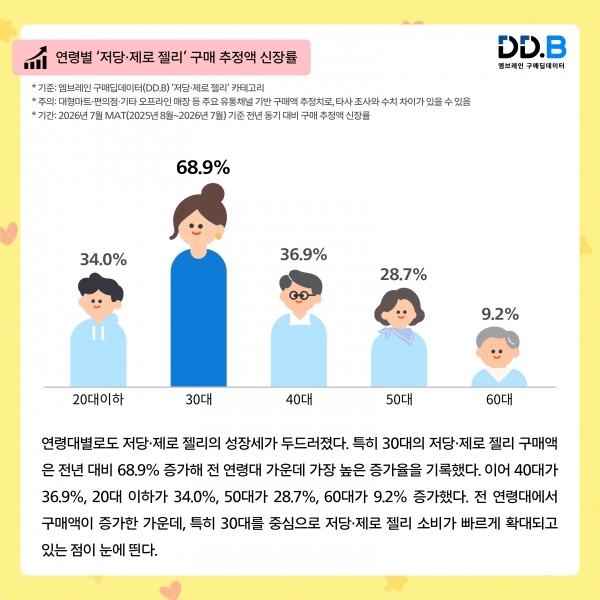
저당·제로 젤리 구매액은 모든 연령대에서 증가했다. 특히 30대의 증가율이 68.9%로 가장 높았다.
이어 40대 36.9%, 20대 이하 34.0%, 50대 28.7%, 60대 9.2% 순이었다. 당 부담을 낮춘 젤리에 대한 소비가 특정 연령층에 한정되지 않고 확산되는 가운데, 30대에서 가장 빠른 성장세가 나타났다.
음료 중심으로 확산된 저당·제로 제품 선택이 과자와 디저트, 젤리 등 간식류로 넓어지고 있다는 분석이다. 젤리 특유의 맛과 식감을 즐기면서도 당 섭취 부담을 고려하는 소비가 제품 선택에 영향을 미치는 것으로 풀이된다.
전체 시장은 하리보, 저당·제로는 롯데 ‘제로’ 선두
브랜드별 구매 추정액 순위는 전체 젤리와 저당·제로 제품군에서 다른 양상을 보였다. 전체 젤리에서는 하리보가 약 775억 원으로 1위를 차지했다. 쁘띠첼과 젤리스트로우, 트롤리, 츄파춥스가 뒤를 이었다.
저당·제로 젤리에서는 롯데웰푸드 ‘제로(ZERO)’가 약 34억 원으로 선두에 올랐다. 이어 젤리블리, 마이구미, 슈가로로, 젤리뽀 순이었다.
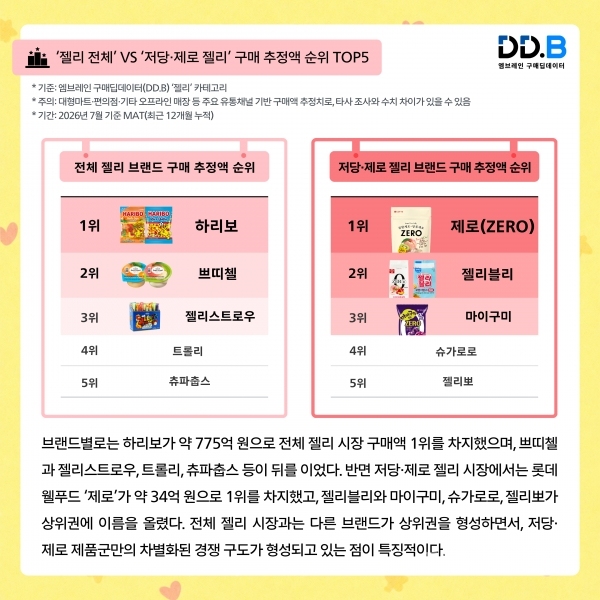
전체 시장의 상위 브랜드와 저당·제로 제품군의 상위 브랜드가 달라, 당 함량을 낮춘 제품을 중심으로 별도의 경쟁 구도가 형성되는 모습이다.
맛·식감에 ‘당 부담’까지…젤리 선택 기준 변화
이번 분석은 젤리 시장에서 구매 규모뿐 아니라 제품 선택 기준도 살펴볼 필요가 있음을 보여준다. 전체 구매가 줄어드는 상황에서 저당·제로 제품은 성장하고, 전 연령대에서 구매액이 늘었다.
엠브레인은 이를 ‘얼마나 자주 사는가’와 함께 ‘어떤 제품을 선택하는가’가 중요해지는 변화로 해석했다. 향후 젤리 시장에서는 맛과 식감에 더해 저당·제로처럼 소비자가 구분할 수 있는 제품 특성을 갖추는 것이 경쟁력 확보에 중요한 요소가 될 것으로 전망했다.
